Tôi là Thu Trang.
Tôi bắt đầu làm việc trong lĩnh vực bảo hiểm từ năm 2016 tại Hà Nội.
Nhưng thực ra mối duyên với nghề bắt đầu sớm hơn thế.
Tôi từng là sinh viên Khoa Bảo hiểm, Trường Đại học Lao động – Xã hội.
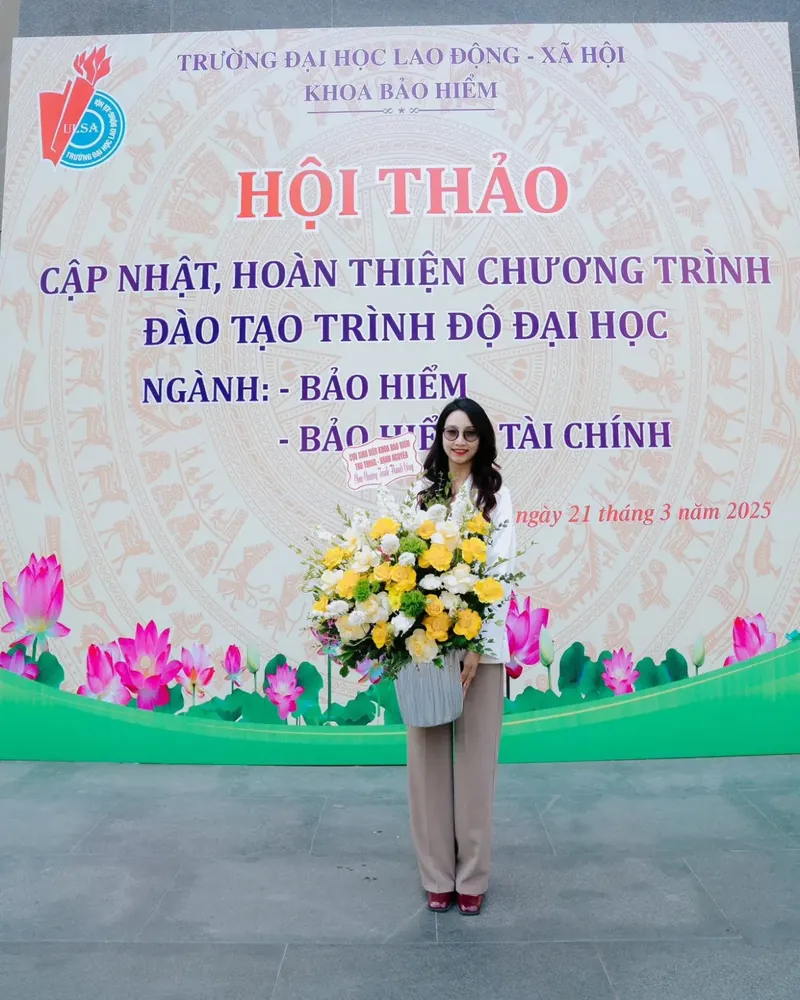
Vì học bảo hiểm, tôi bước vào nghề với mong muốn làm đúng lĩnh vực mình đã được đào tạo và hiểu sâu hơn cách một hợp đồng bảo hiểm thực sự vận hành trong cuộc sống.
Đến nay, điều tôi tin nhất vẫn rất đơn giản:
Một hợp đồng không nên chỉ có giá trị vào ngày ký.
Nó phải được hiểu đúng, duy trì phù hợp và có người đồng hành khi gia đình thực sự cần sử dụng quyền lợi.
Từ sinh viên bảo hiểm đến người làm nghề từ 2016
Tôi không bước vào ngành vì một lời mời bán hàng.
Tôi học bảo hiểm trước khi làm bảo hiểm.
Điều đó khiến tôi luôn nhìn hợp đồng dưới hai góc:
- Một bên là sản phẩm.
- Một bên là con người sẽ phải sử dụng sản phẩm đó trong nhiều năm.
Sau nhiều năm làm nghề, tôi càng thấy khách hàng không chỉ cần biết: “Mỗi năm đóng bao nhiêu?”
Họ còn cần hiểu:
- Hợp đồng đang bảo vệ điều gì?
- Những trường hợp nào không thuộc quyền lợi?
- Khi nằm viện thì cần giữ giấy tờ nào?
- Nếu người tư vấn cũ nghỉ thì phải làm sao?
- Và khi trong nhà có việc, họ cần gọi cho ai?
Đó cũng là lý do phần lớn nội dung trên website này không tập trung vào việc “mua ngay”.
Tôi muốn giúp bạn hiểu trước.
Một dấu mốc trong nghề: MDRT
Tôi từng đạt danh hiệu MDRT (Million Dollar Round Table).
Với tôi, đây là một dấu mốc nghề nghiệp đáng nhớ.
Nhưng danh hiệu không phải thứ tôi muốn khách hàng nhớ nhất.
Điều tôi muốn giữ lâu dài hơn là việc khách đã làm hợp đồng nhiều năm trước vẫn biết:
“Có việc thì hỏi Trang.”
Bởi một hợp đồng bảo hiểm có thể kéo dài hàng chục năm.
Nếu người làm nghề chỉ xuất hiện trong vài ngày trước khi ký thì như vậy là chưa đủ.
Cách tôi tư vấn
Tôi không bắt đầu bằng câu: “Anh chị muốn mua gói bao nhiêu?”
Tôi muốn bắt đầu bằng ba câu hỏi khác:
- Gia đình đang muốn bảo vệ điều gì?
- Hiện tại đã có những quyền lợi nào?
- Mức phí nào có thể duy trì lâu dài mà không tạo áp lực?
Sau đó mới đến sản phẩm.
Nếu khách đã có hợp đồng, đôi khi việc cần làm đầu tiên không phải mua thêm mà là đọc lại hợp đồng cũ.
Bạn có thể bắt đầu tại: Rà soát hợp đồng bảo hiểm hoặc Tự kiểm tra quyền lợi bảo hiểm.
Tôi muốn website này giúp bạn điều gì?
Tôi xây website này để giải thích những khái niệm bảo hiểm theo ngôn ngữ đời thường.
Ví dụ:
- Thời gian chờ là gì?
- Bảo lãnh viện phí hoạt động thế nào?
- Điều khoản loại trừ nghĩa là gì?
- Kê khai sức khỏe cần lưu ý điều gì?
- Khi yêu cầu quyền lợi cần chuẩn bị những gì?
Không có một bài viết nào thay thế được Quy tắc & Điều khoản của hợp đồng cụ thể.
Nhưng nếu sau khi đọc, bạn biết mình cần tìm điều khoản nào và cần hỏi câu gì, nội dung đó đã hoàn thành nhiệm vụ.
Câu hỏi thường gặp
Trang bắt đầu làm bảo hiểm từ khi nào?
Vì sao Trang chọn ngành bảo hiểm?
Trang có hỗ trợ đọc hợp đồng đã mua trước đây không?
Rà soát hợp đồng có nghĩa là phải mua thêm không?
Website này có thay thế điều khoản hợp đồng không?
Có thể bạn quan tâm